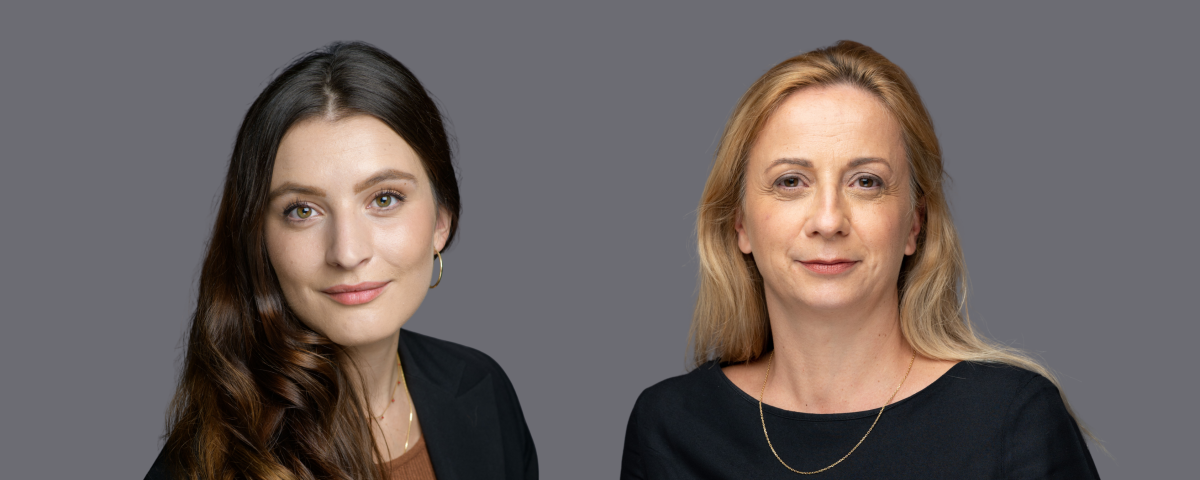
Conditions de travail, libertés fondamentales, droits des communautés locales, travail forcé… Les droits humains recouvrent des réalités multiples, souvent difficiles à appréhender à travers les seuls indicateurs quantitatifs. Depuis 25 ans, la SICAV LBP AM SRI Human Rights a noué un partenariat avec la FIDH (Fédération internationale pour les droits humains) pour intégrer ces enjeux à ses choix d’investissement. Entretien avec Camille Bisconte de Saint-Julien, spécialiste des enjeux de droits humains chez LBP AM, et Rozenn Le Caïnec, gérante de la SICAV.
La SICAV LBP AM SRI Human Rights a reçu une distinction des PRI. Pouvez-vous nous rappeler ce que sont les PRI ?
Camille Bisconte de Saint-Julien : Les PRI, pour Principles for Responsible Investment, sont une initiative créée avec le soutien des Nations unies en 2006 pour aider les investisseurs à intégrer les critères ESG dans leurs décisions d’investissement. Chaque année, les PRI distinguent des démarches, sur différentes thématiques, parmi lesquelles les droits humains. Pour cette catégorie, trois dimensions sont notamment évaluées par des experts indépendants : l’intégration globale des droits humains dans la stratégie d’investissement, la prise en compte des parties prenantes et la transparence.
Que vient reconnaître cette distinction dans votre démarche ?
C. Bisconte de Saint-Julien : Elle vient d’abord reconnaître une démarche construite depuis vingt-cinq ans autour d’une thématique encore relativement peu explorée par la finance. On constate qu’au sein du secteur financier, les droits humains ont généralement été considérés comme difficiles à appréhender, notamment parce qu’ils reposent beaucoup sur des éléments qualitatifs. Avec cette SICAV, nous avons justement cherché à montrer qu’il était possible de les intégrer à l’ensemble d’une stratégie d’investissement, et pas uniquement à travers des démarches d’exclusion ou d’engagement.
LBP AM SRI Human Rights est diversifiée, avec une dominante obligataire. Elle peut donc répondre à des investisseurs au profil plus prudent qui souhaitent donner une dimension durable à leur épargne.
Pour cela, nous travaillons étroitement avec la FIDH, qui est propriétaire de la méthodologie d’analyse des entreprises et des États sur laquelle nous nous appuyons. Nous échangeons avec leurs équipes au moins une fois par mois afin de suivre l’actualité des droits humains, d’identifier les éventuels ajustements à apporter à la méthodologie et de mieux prendre en compte les remontées terrain issues de son réseau international.
Rozenn Le Caïnec : Je vois dans cette distinction une reconnaissance de la robustesse et de la transparence de cette méthodologie mise en place avec la FIDH. Le fait que l’univers d’investissement soit défini sur la base de son analyse lui confère une légitimité importante, même si cela aboutit à un univers assez restreint.
Les droits humains peuvent recouvrir des sujets très différents : les conditions de travail, mais aussi les libertés fondamentales, la démocratie ou encore les droits des communautés. L’intérêt de cette méthodologie est précisément d’adopter une approche globale.
Quelle était l’ambition lors de la création de la SICAV ?
R. Le Caïnec : L’idée était de proposer un produit permettant de donner du sens à son épargne en soutenant la défense des droits humains. Il y a vingt-cinq ans, cette démarche était peu courante. La SICAV a été créée par La Poste, aux côtés d’autres acteurs français de premier rang, et la FIDH a été associée au projet dès son origine. La Sicav affiche aujourd’hui un encours proche de 200 millions d’euros.
À qui s’adresse-t-elle ?
R. Le Caïnec : Elle est ouverte aussi bien aux particuliers qu’aux investisseurs institutionnels. Les particuliers y sont aujourd’hui très présents. Sa spécificité tient notamment à son profil financier : beaucoup de fonds thématiques sont essentiellement investis en actions, alors que LBP AM SRI Human Rights est diversifiée, avec une dominante obligataire. Elle peut donc répondre à des investisseurs au profil plus prudent qui souhaitent donner une dimension durable à leur épargne.
Enfin, le lien avec la FIDH ne se limite pas à la méthodologie : certaines parts permettent de lui reverser une partie des revenus de la SICAV. C’est un fonds de partage.
Comment les entreprises et les États susceptibles d’intégrer la SICAV sont-ils sélectionnés ?
C. Bisconte de Saint-Julien : Pour les entreprises, nous partons d’un univers très large qui se réduit au moyen de différents filtres, notamment sectoriels et géographiques, puis d’une première analyse quantitative. Au sein de cet univers restreint, certaines entreprises sont ensuite proposées à la FIDH, qui réalise sa propre analyse.
Celle-ci repose sur les Principes directeurs des Nations unies relatifs aux entreprises et aux droits de l’homme (UNGP) et sur les principes de l’OCDE. Elle examine notamment l’engagement et la gouvernance de l’entreprise en matière de droits humains, sa capacité à identifier ses risques les plus saillants, les mesures mises en œuvre pour les prévenir ou les atténuer, le reporting et la consultation des parties prenantes. L’analyse est également adaptée au secteur des entreprises étudiées : les enjeux d’une entreprise textile, par exemple, ne seront pas les mêmes que ceux d'un gestionnaire de réseaux d’eau.
Le dossier est ensuite soumis à un comité éthique d’experts indépendants. C’est uniquement après la validation des équipes de la FIDH et de ce Comité éthique qu’une entreprise peut intégrer l’univers d’investissement. Son éligibilité est ensuite réévaluée en continu au regard de l’évolution de ses pratiques et des risques auxquels elle est exposée.
C’est ainsi que nous concevons l’engagement : comme un accompagnement permettant d’utiliser notre effet de levier pour contribuer à renforcer durablement les pratiques des entreprises.
Et pour les États ?
C. Bisconte de Saint-Julien : La démarche porte sur les États de l’Union européenne, analysés par la FIDH autour de trois grands piliers. Le premier concerne le respect des droits humains sur le territoire national : libertés d’expression, de la presse et d’association, droits économiques et sociaux, droits des femmes et des minorités, par exemple. Le deuxième porte sur la promotion des droits humains à l’international. Et le troisième intègre les enjeux environnementaux, considérés également sous l’angle de leurs conséquences sur les droits fondamentaux, notamment du droit à un environnement sain.
Cette analyse aboutit à un classement des 27 États membres. Les États classés de la 16e à la 27e place sont exclus de l’univers d’investissement. Parmi les 15 États restants, les mieux classés sont surpondérés : les cinq premiers doivent représenter plus de 50 % de la poche souveraine. À l’inverse, les États classés de la 11e à la 15e place sont sous-pondérés et ne peuvent en représenter plus de 20 %. L’objectif est ainsi de traduire directement la performance en matière de droits humains dans les choix d’allocation.
Comment ces critères se traduisent-ils concrètement dans les décisions d’investissement ?
R. Le Caïnec : Ces règles ont des conséquences très concrètes sur la gestion. L’univers défini sur la base des droits humains encadre aussi bien les investissements en actions et en obligations que l’utilisation des instruments dérivés. Nous sommes cantonnés à cet univers dans lequel nous déterminons notre allocation d’actifs et sélectionnons les émetteurs selon des critères financiers dans le cadre de notre gestion au quotidien.
C. Bisconte de Saint-Julien : Suite au filtre opéré par le Comité éthique, notre univers d’investissement se compose d’environ 120 entreprises et 15 États. Il est donc intégralement fondé sur cette analyse qualitative en matière de droits humains. Cet univers d'analyse restreint nous permet d'assurer également un suivi renforcé des émetteurs.
Lorsqu’une alerte ou une controverse survient, ou lorsque nous identifions une évolution du risque, nous échangeons avec la FIDH et pouvons suspendre l’entreprise de notre univers. S’engage alors un dialogue avec elle, toujours en partenariat avec la FIDH, avant de décider conjointement de la réintégrer ou de l’exclure.
À lire aussi : Santé mentale, aidants, accès à la culture : la Fondation Groupe LBP AM poursuit ses engagements solidaires avec trois associations
Plus largement, pourquoi les droits humains sont-ils devenus un enjeu majeur pour un investisseur responsable ?
C. Bisconte de Saint-Julien : Parce qu’ils peuvent concerner l’ensemble de la chaîne de valeur des entreprises et provoquer des impacts majeurs, et constituer des enjeux matériels pour celles-ci.
L’une des difficultés consiste toutefois à ne pas traiter le sujet de manière uniquement binaire, en attendant qu’une controverse apparaisse pour exclure une entreprise. Les standards internationaux nous permettent au contraire de hiérarchiser les risques et de concentrer nos efforts là où les impacts potentiels sont les plus importants. L’enjeu est surtout d’adopter une démarche préventive : intervenir suffisamment tôt pour éviter qu’un risque ne se matérialise.
Comment ces enjeux sont-ils intégrés dans l’analyse ESG de LBP AM ?
C. Bisconte de Saint-Julien : Le premier pilier de notre approche repose sur GREaT (1), notre méthodologie propriétaire d’analyse ESG. Nous avons également établi une cartographie des risques liés aux droits humains par secteur d’activité et par zone géographique. Celle-ci nous permet de vérifier que notre analyse les prend correctement en compte. Nous avons par exemple récemment intégré des données spécifiques sur les risques de travail forcé et d’esclavage moderne dans les opérations et les chaînes d’approvisionnement des entreprises.
Nous adaptons également la pondération des différents critères aux risques les plus saillants de chaque secteur. Ainsi, lorsqu’une entreprise est particulièrement exposée à un enjeu de droits humains et qu’elle ne parvient pas à le gérer, cela pèse davantage dans son évaluation et peut donc influer sur notre capacité à investir. Cette analyse est complétée par notre politique d’exclusion et par un suivi qualitatif visant à détecter les risques le plus en amont possible.
Au-delà de la sélection des investissements, comment un investisseur responsable peut-il faire progresser les entreprises ?
C. Bisconte de Saint-Julien : L’engagement constitue probablement le principal levier. Le dialogue permet d’abord de faire remonter certains sujets auprès des équipes dirigeantes et de montrer que les droits humains ne sont pas seulement une question d’impact, mais peuvent aussi représenter un enjeu matériel pour l’entreprise.
Nous avons par exemple engagé un travail sur les conditions de travail dans les secteurs du luxe et de la beauté après une controverse autour de la production de jasmin en Égypte. L’objectif, avec une ONG présente sur le terrain et les entreprises concernées, n’était pas simplement de constater la présence ou non d’un problème, mais d’en comprendre les causes et de réfléchir à une réponse de long terme à l’échelle de l’industrie.
C’est ainsi que nous concevons l’engagement : comme un accompagnement permettant d’utiliser notre effet de levier pour contribuer à renforcer durablement les pratiques des entreprises.
(1) GREaT : Gouvernance responsable, gestion durable des Ressources, transition Energétique, développement des Territoires.
En partenariat avec LBP AM
Disclaimer : Les références à un classement, un prix ou un label ne préjugent pas des résultats futurs du fonds ou du gestionnaire.

Tout investissement comporte des risques, y compris le risque de perte en capital. Les principaux risques de LBPAM SRI Human Rights sont le risque de perte en capital, le risque de gestion discrétionnaire, le risque de taux et le risque actions. Cette liste n'est pas exhaustive et de plus amples informations sur les risques principaux et risques accessoires sont consultables dans le prospectus et le DIC disponibles sur le site internet de LBP AM : www.lbpam.com.
Ce document à caractère promotionnel a été réalisé dans un but d'information uniquement et ne constitue ni une offre ou une sollicitation, ni une recommandation personnalisée au sens de l'article D321-1 du Code Monétaire et Financier ni une fourniture de recherche, au sens de l’article 314-21 du Règlement Général de l’AMF, ni une analyse financière, au sens de l’article 3, 1°, 35) du règlement UE n°596/2014 du 16 avril 2014 sur les abus de marché (MAR), en vue de la souscription des OPC de LBP AM.
Les informations figurant dans ce document sont produites à titre purement indicatif et ne revêtent aucune valeur précontractuelle ou contractuelle. Elles pourront être modifiées le cas échéant au cours de la gestion de l'OPC et conformément à la réglementation applicable.
L'attention de l'investisseur est attirée sur le fait que les informations concernant les OPC de LBP AM figurant dans le présent document ne sauraient se substituer à l'exhaustivité des informations figurant dans la documentation légale de des OPC qui vous a été remise et/ou qui est disponible sur simple demande auprès de LBP AM ou sur le site internet. Il est rappelé que les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.
LBP AM informe également l'investisseur sur le fait qu'elle ne saurait être tenue responsable de toute décision d'investissement, prise ou non, sur la seule base des informations contenues dans ce document. En effet, l'attention de l'investisseur est attirée sur le fait que :
• tout investissement comporte des inconvénients et des avantages qu'il convient d'apprécier en fonction du profil personnalisé et étudié de chaque investisseur (rendement souhaité, risque pouvant être supporté…), et que,
• préalablement à tout investissement, et en vue d'éviter un investissement dans un OPC qui ne correspondrait pas à son profil, l'investisseur doit bien prendre connaissance de la documentation légale de l'OPC qui lui est fournie et, s'il estime nécessaire, doit se rapprocher de son conseiller pour obtenir de plus amples informations sur l'investissement projeté par rapport à son profil propre d'investisseur.
Ce document est destiné aux seules personnes initialement destinataires et il ne peut pas être utilisé dans un but autre que celui pour lequel il a été conçu. Il n'est ainsi ni reproductible, ni transmissible, en totalité ou en partie, sans l’autorisation préalable écrite de LBP AM, laquelle ne saurait être tenue pour responsable de l’utilisation qui pourrait être faite du document par un tiers.
Il est expressément rappelé que les instruments concernés par le présent document peuvent subir des restrictions de commercialisation à l'égard de personnes morales ou physiques qui relèvent, en raison de leur nationalité, de leur résidence, leur siège social/lieu d'immatriculation ou pour tout autre raison, d’une juridiction étrangère qui interdit ou limite l'offre de certains produits ou services (notamment les instruments financiers).
Certaines parts/actions du fonds peuvent ne pas avoir été enregistrées auprès de la SEC selon les dispositions du US Securities Act of 1933 et ne sont pas disponibles, directement ou indirectement, aux Etats-Unis (y compris dans les territoires, comtés et les possessions), aux US persons telles que définies dans la Régulation S. Par conséquent, les parts/actions du fonds ne pourront pas être vendues, livrées ou distribuées, directement ou indirectement, aux USA ou à destination des USA.