Longtemps acteurs majeurs du financement du logement, les investisseurs institutionnels s’en sont progressivement éloignés alors même que les tensions résidentielles et la diversification des besoins se renforçaient. C’est dans ce contexte que MAIF a engagé, à partir de 2023, une réflexion sur une stratégie dédiée au logement, dont la gestion a été confiée à AMPERE Gestion. Créé en 2024, le fonds MAIF Habitats et Inclusion cherche à concilier des objectifs non garantis de performance financière sur l’horizon de placement recommandé, de l'utilité sociale et de fortes exigences environnementales.
Entretien avec Philippe Laffitte et Maurane Coudreau, pour MAIF, et Marc Pétillot, directeur général d’AMPERE Gestion.
Pourquoi MAIF a-t-elle souhaité faire du logement un axe de sa stratégie d’investissement à impact ?
Philippe Laffitte : Pendant longtemps, les investisseurs institutionnels ont été des acteurs majeurs du financement du logement, avant de s’en éloigner progressivement au profit d’autres classes d’actifs, notamment pour des raisons de rendement ou de liquidité. Dans le même temps, le déséquilibre entre l’offre et la demande s’est creusé, tandis que plusieurs évolutions sociétales – vieillissement de la population, métropolisation, difficultés d’accès à des loyers abordables – ont renforcé les besoins.
Pour MAIF, il y a également eu une convergence entre cette réalité et notre raison d’être. Depuis 2020, nous sommes une entreprise à mission, avec des engagements en faveur d’une société plus inclusive et solidaire, du développement d’entreprises à impact positif ou encore de la lutte contre le changement climatique. Le logement s’inscrit donc naturellement dans cette double logique, financière et extra-financière.
Maurane Coudreau : Notre politique d’investisseur responsable repose sur trois grandes stratégies : le climat et la biodiversité qui constituent la stratégie pour la nature, et le social. Sur ce dernier volet, nous avons retenu deux thématiques spécifiques, l’inclusion et l’égalité des chances. Le logement permet précisément d’adresser ces enjeux à différents moments de la vie, en particulier lorsque les personnes connaissent des situations de plus grande vulnérabilité.
Quelle place l’épargne des sociétaires occupe-t-elle dans cette démarche ?
M. C. : En 2025, nous avons refondu notre contrat d’assurance-vie responsable et solidaire autour de deux grandes thématiques : "S’engager pour l’environnement" et "S’engager pour l’humain". MAIF Habitats et Inclusion fait partie des unités de compte qui permettent d’incarner cette démarche.
Le profil de "durabilité" de chaque épargnant est recueilli, en complément de leur profil financier. Certains seront davantage sensibles aux enjeux sociaux, d’autres aux enjeux environnementaux. Ils peuvent également choisir d’épargner en faveur de ces deux thématiques.
Cette approche globale était importante pour nous : rechercher un impact social ne signifie pas mettre de côté les autres enjeux de durabilité.
P. L. : L’une des particularités de cette initiative est aussi d’aligner l’épargne de nos sociétaires avec les actifs financiers du groupe. Dans la gestion profilée, la part consacrée au logement représente aujourd’hui environ 5 % de l’allocation. En gestion libre, le sociétaire dispose évidemment d’une plus grande latitude.
Pourquoi avoir retenu une stratégie couvrant des besoins résidentiels aussi divers ?
M. C. : Parce que les difficultés de logement peuvent survenir à différents moments de la vie. Elles peuvent concerner un étudiant disposant de peu de pouvoir d’achat, un actif qui peine à se loger dans une zone tendue, une personne dont la santé se fragilise ou encore un senior qui a besoin d’une solution plus adaptée et permettant de lutter contre son isolement. L’idée était donc d’apporter des réponses à différentes situations de vulnérabilité, avec des logements qui restent abordables et adaptés aux besoins.
P. L. : Il y a aussi un enjeu de diversification. Nous devons rechercher un impact, mais également être au rendez-vous des objectifs de rendement attendus par nos épargnants et par le groupe sur ses actifs financiers. Pour concilier ces différentes dimensions, il était nécessaire de cibler plusieurs catégories de logements.
Pourquoi avoir choisi AMPERE Gestion pour mettre en œuvre cette stratégie ?
P. L. : Nous avons procédé par appel d’offres, auprès de plusieurs partenaires avec lesquels nous avions déjà des relations. AMPERE Gestion s’est imposée comme un spécialiste du logement en France, avec l’appui de sa maison-mère CDC Habitat et une présence sur l’ensemble de la chaîne de valeur immobilière.
Nous avions également déjà pu apprécier, à travers d’autres initiatives, la qualité de ses stratégies extra-financières et la proximité de ses engagements avec ceux de MAIF. Il était aussi essentiel pour nous de choisir un partenaire capable de déployer dans la durée les actifs financiers du groupe comme l’épargne de nos sociétaires.
M. C. : La stratégie sociale d’AMPERE Gestion est particulièrement robuste et très cohérente avec la nôtre. Au-delà de la mesure de l’impact social, il existe aussi une expertise forte sur les enjeux environnementaux. Les actifs immobiliers font notamment l’objet d’une analyse de leur exposition aux risques climatiques. Cette approche globale était importante pour nous : rechercher un impact social ne signifie pas mettre de côté les autres enjeux de durabilité.
Comment ces objectifs ont-ils été traduits dans la stratégie du fonds ?
Marc Pétillot : Nous sommes partis d’un constat simple : il n’existe pas un besoin résidentiel unique, mais une pluralité de besoins. Nous avons donc construit une thèse autour de trois exigences : répondre à des enjeux d’inclusion clairement identifiés, mesurer les résultats obtenus dans la durée et rechercher une performance financière conforme aux objectifs du fonds et sa durée de placement recommandée.
Sur le long terme, la durabilité des choix d’investissement participe à la préservation de la valeur des actifs, à leur capacité à rester attractifs et, le cas échéant, à leur liquidité à terme.
La stratégie repose sur quatre piliers : le logement intermédiaire dans les zones tendues ; les résidences destinées aux étudiants et jeunes actifs ; l’habitat adapté aux seniors ; et les investissements dans des foncières non cotées qui proposent aux publics fragilisés une solution de logement assortie d’un accompagnement social.
L’ensemble répond à une logique de parcours résidentiel : apporter des solutions à la diversité des besoins résidentiels tout au long de la vie.
Quels critères guident concrètement la sélection des investissements ?
M. P. : Pour chaque classe d’actifs, nous avons fixé un score minimal : une opération qui ne l’atteint pas ne peut pas intégrer le fonds. Cette méthodologie nous permet d’analyser chaque opportunité de manière systématique, selon des critères adaptés aux caractéristiques de la classe d’actifs concernée.
Nous examinons notamment la soutenabilité des loyers, la localisation des logements et leur proximité avec les transports, ainsi que leur performance énergétique, leurs émissions de carbone et leur contribution éventuelle à l’étalement urbain. À cela s’ajoutent les critères financiers, notamment le rendement attendu, la diversification des risques et la qualité des contreparties.
Notre conviction est que la recherche d’objectifs de performance financière et d’objectifs de performance extra-financière ne sont pas incompatibles. Sur le long terme, la durabilité des choix d’investissement participe à la préservation de la valeur des actifs, à leur capacité à rester attractifs et, le cas échéant, à leur liquidité à terme.
Quelle place occupe la poche solidaire et comment complète-t-elle les investissements immobiliers du fonds ?
M. P. : Nous lui consacrons entre 5 et 10 % de la poche immobilière du fonds. C’est un choix exigeant, car ces investissements présentent un niveau de performance plus limité. Nous assumons de consacrer une partie du portefeuille à des initiatives destinées aux publics les plus fragiles.
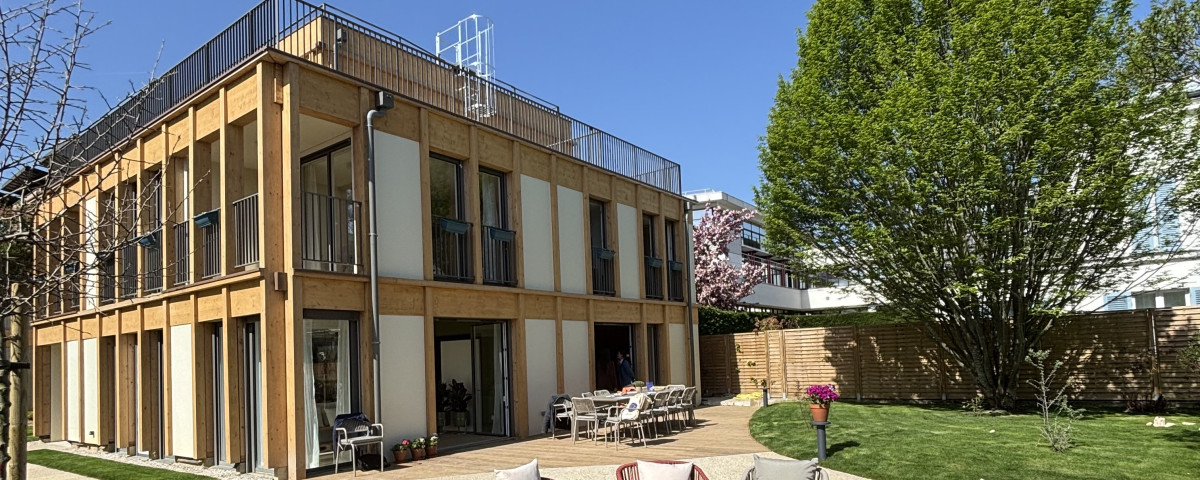
Fratries permet, par exemple, à des jeunes actifs en situation de handicap mental ou trouble du spectre autistique d’habiter avec d’autres jeunes actifs dans des logements ordinaires, tout en bénéficiant d’un accompagnement vers l’autonomie et l’emploi. Novétape propose à des actifs en transition fragiles une solution temporaire pour une durée pouvant aller jusqu’à 2 ans ainsi qu’un accompagnement social individualisé en lien avec l’emploi et la recherche d’un logement pérenne en vue de constituer un sas vers le logement autonome classique. Habitat et Humanisme développe également des solutions pour favoriser le logement et améliorer les conditions de logement des personnes défavorisées.
Ces investissements viennent compléter ce que nous réalisons directement dans le logement intermédiaire, l’habitat destiné aux jeunes actifs ou les solutions pour les seniors. Il existe ainsi un continuum entre ces différentes interventions, avec l’ambition de couvrir le spectre le plus large possible du parcours résidentiel.
À lire aussi : Inclusion et égalité : MAIF obtient deux labels AFNOR
Comment mesurez-vous l’impact produit par ces investissements ?
M. P. : Les premiers indicateurs sont les plus immédiats : les investissements réalisés et le nombre de logements développés dans les différentes catégories. Au 30 septembre 2026, le fonds avait ainsi acquis ou sécurisé 421 logements dont 165 logements intermédiaires, 187 logements étudiants, 38 logements seniors et 31 logements libres.
À mesure que le patrimoine est livré et exploité, nous pouvons ensuite suivre des indicateurs plus fins. Sur le logement intermédiaire, nous suivons notamment la décote des loyers par rapport aux loyers de marché comparables. Au 30 septembre 2026, cette décote était estimée en moyenne à 11,4 % lors de l’acquisition des opérations concernées. À mesure de la livraison et de la mise en exploitation des logements, nous mesurerons également le taux d’effort des locataires, qui permet d’apprécier le poids du logement dans leur budget et la satisfaction des occupants.
Ces données sont suivies dans le temps et intégrées à notre notation ISR. L’enjeu n’est pas seulement de fixer des objectifs au départ, mais de pouvoir rendre compte de leur réalisation dans la durée.
Quels premiers enseignements tirez-vous aujourd’hui du déploiement de cette stratégie ?
P. L. : Nous constatons un réel intérêt de nos sociétaires pour cette initiative. Du point de vue de l’investisseur institutionnel, le rythme de déploiement est satisfaisant et les premiers résultats financiers sont, à ce stade, conformes à nos attentes. Notre ambition est désormais de faire grandir cette initiative pour augmenter son impact.
M. C. : Nous observons plus largement une forte appétence des épargnants MAIF pour les enjeux de durabilité, sociaux comme environnementaux. Ils nous interrogent régulièrement sur le contenu des unités de compte ou sur notre politique d’investisseur responsable. Cela crée aussi une exigence forte de transparence et de capacité à rendre compte de ce que nous faisons.
M. P. : Je retiens trois enseignements. Le premier est l’importance de la cohérence entre l’ADN de MAIF et celui d’AMPERE Gestion. Le deuxième est qu’il est possible de mobiliser de l’épargne sur des thématiques d’inclusion et d’impact dès lors que l’on propose un produit compréhensible et cohérent. Enfin, il faut être capable de montrer dans le temps que l’on fait effectivement ce que l’on avait annoncé. Cette exigence de transparence est essentielle si l’on veut continuer à orienter de l’épargne longue vers ces besoins.
En partenariat avec AMPERE Gestion et MAIF